Wstęp: Trudny wybór przy zakupie wymarzonego samochodu
Zakup nowego lub używanego samochodu to dla wielu z nas jedno z najważniejszych wydarzeń finansowych w ciągu dekady. Kiedy już wybierzesz markę, model, a nawet kolor lakieru, stajesz przed kluczowym pytaniem: jak to sfinansować? Z mojego wieloletniego doświadczenia w branży motoryzacyjnej i finansowej wynika, że to właśnie wybór formy finansowania najczęściej spędza sen z powiek kierowcom. Leasing czy kredyt na auto – co bardziej się opłaca? Odpowiedź na to pytanie nigdy nie jest jednoznaczna, ponieważ zależy od Twojej indywidualnej sytuacji zawodowej, preferencji dotyczących własności oraz planów na przyszłość. W tym artykule przeprowadzę Cię przez meandry obu rozwiązań, abyś mógł podjąć świadomą i najlepszą dla Twojego portfela decyzję. Zrozumienie mechanizmów rynkowych, ukrytych kosztów oraz korzyści podatkowych to fundament mądrego zarządzania domowym lub firmowym budżetem.
Kredyt samochodowy – klasyczne podejście do własności
Kredyt samochodowy to tradycyjna i wciąż niezwykle popularna forma finansowania zakupu pojazdu. Wybierając to rozwiązanie, od momentu podpisania umowy i rejestracji pojazdu stajesz się jego pełnoprawnym właścicielem (często z adnotacją w dowodzie rejestracyjnym o współwłasności banku do momentu spłaty). Dla wielu osób ten psychologiczny aspekt posiadania jest niezwykle ważny. Możesz dowolnie modyfikować swój pojazd, nie masz narzuconych limitów kilometrów, a po spłacie ostatniej raty samochód jest w stu procentach Twój i możesz go sprzedać, zachowując cały kapitał.
Z punktu widzenia kosztów, kredyt samochodowy zazwyczaj charakteryzuje się stałym lub zmiennym oprocentowaniem, które w obecnych realiach gospodarczych warto dokładnie przeanalizować. Warto pamiętać, że banki często wymagają wkładu własnego, choć na rynku można znaleźć oferty finansujące 100% wartości pojazdu. Musisz jednak wiedzieć, że wiąże się to z wyższą marżą. Kiedy kupujesz auto na kredyt, bierzesz na siebie pełne ryzyko utraty wartości pojazdu. Dlatego z praktycznego punktu widzenia zawsze doradzam klientom, aby rozważyli dodatkowe zabezpieczenia. Warto sprawdzić, kiedy ubezpieczenie GAP naprawdę chroni Twój samochód, ponieważ w przypadku kradzieży lub szkody całkowitej w pierwszych latach trwania kredytu, standardowe AC może nie pokryć kwoty, którą wciąż jesteś dłużny bankowi.
Zalety i wady finansowania kredytem
Główną zaletą kredytu jest elastyczność w dysponowaniu autem. Nie musisz martwić się o wyśrubowane wymagania dotyczące stanu technicznego przy ewentualnym zwrocie, bo pojazdu po prostu nie zwracasz. Jeśli zarysujesz zderzak, sam decydujesz, czy i kiedy go naprawisz. Z drugiej strony, kredyt obciąża Twoją zdolność kredytową w znacznie większym stopniu niż inne formy finansowania. Jeśli w najbliższym czasie planujesz zakup mieszkania na kredyt hipoteczny, rata za samochód może drastycznie obniżyć kwotę, jaką bank będzie skłonny Ci pożyczyć. Ponadto, w przypadku klientów indywidualnych, odsetki od kredytu na auto nie stanowią kosztu uzyskania przychodu, co oznacza brak korzyści podatkowych.
Leasing operacyjny – wygoda i optymalizacja kosztów
Leasing przez lata kojarzył się wyłącznie z dużymi korporacjami i flotami pojazdów. Dziś jest to jedno z najchętniej wybieranych narzędzi finansowych, zarówno przez małe firmy, jak i osoby prywatne (w formie leasingu konsumenckiego). Istota leasingu polega na tym, że firma leasingowa kupuje wybrany przez Ciebie samochód, a następnie oddaje Ci go w użytkowanie na określony czas w zamian za comiesięczne raty. Przez cały okres trwania umowy to leasingodawca pozostaje właścicielem pojazdu w świetle prawa.
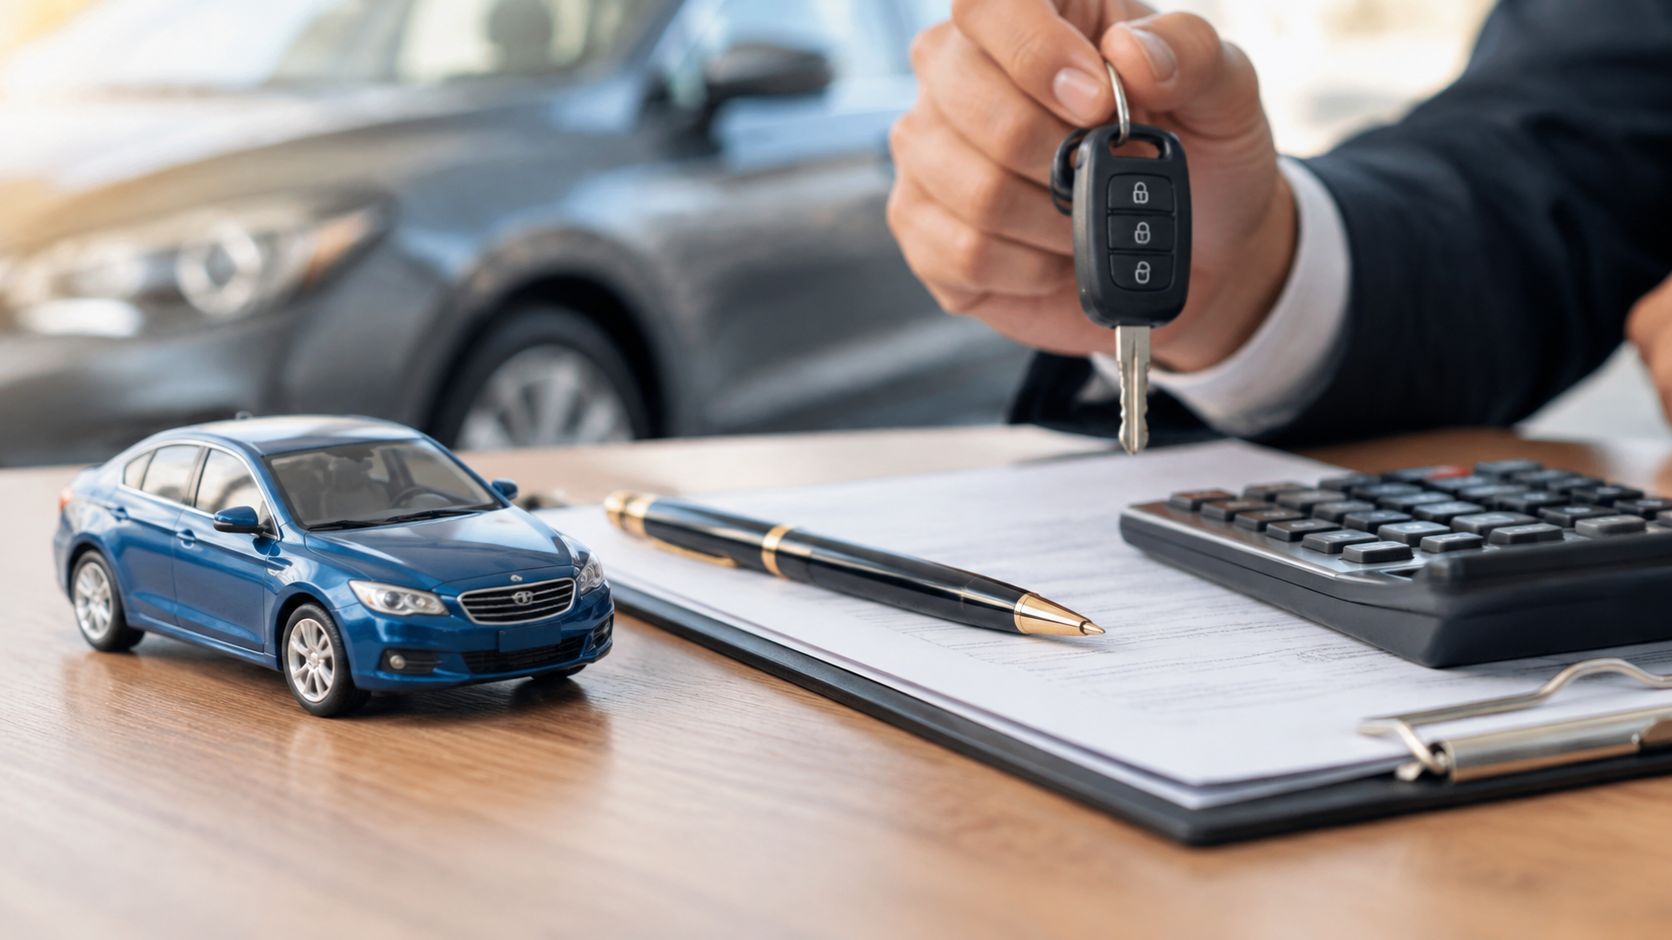
Dla przedsiębiorców leasing operacyjny to prawdziwa tarcza podatkowa. Rata leasingowa zazwyczaj składa się z części kapitałowej i odsetkowej, a w zależności od wartości pojazdu i sposobu jego użytkowania, możesz wliczyć w koszty prowadzenia działalności znaczną część lub nawet całość tych opłat. Zmniejsza to podstawę opodatkowania, co w praktyce oznacza, że auto kosztuje Cię realnie mniej. Musisz jednak być bardzo uważny podczas analizowania warunków. Zanim złożysz podpis na dokumentach, warto dokładnie wiedzieć, na co uważać przy podpisywaniu umowy leasingu samochodu. Zwróć szczególną uwagę na tabelę opłat i prowizji (TOiP), koszty ubezpieczenia narzucane przez finansującego oraz warunki wykupu końcowego.
Wykup, zwrot i limity w leasingu
W klasycznym leasingu operacyjnym po zakończeniu umowy masz prawo wykupić samochód za z góry określoną kwotę (często jest to 1% lub 10% wartości początkowej). To bardzo opłacalne, gdy planujesz zatrzymać auto na dłużej. Z drugiej strony, nowoczesne formy leasingu z wysokim wykupem pozwalają na płacenie bardzo niskich miesięcznych rat, odpowiadających jedynie utracie wartości pojazdu w czasie kontraktu. Na koniec po prostu oddajesz kluczyki i bierzesz nowy model. Pamiętaj jednak, że umowy leasingowe niemal zawsze zawierają limit kilometrów. Jeśli go przekroczysz, zapłacisz słono za każdy dodatkowy kilometr. Dodatkowo, przy zwrocie pojazdu rzeczoznawca oceni jego stan – wszelkie uszkodzenia wykraczające poza normatywne zużycie zostaną doliczone do Twojego rachunku.
Alternatywne modele finansowania na rynku
Z każdym rokiem rynek motoryzacyjny ewoluuje, a granice między tradycyjnym leasingiem a innymi formami użytkowania zacierają się. Coraz częściej kierowcy nie chcą martwić się o ubezpieczenie, przeglądy czy wymianę opon. W takich sytuacjach warto spojrzeć szerzej. Jeśli zależy Ci na stałych, przewidywalnych kosztach miesięcznych, powinieneś sprawdzić, czy wynajem długoterminowy auta opłaca się bardziej niż leasing. W wynajmie płacisz jedną ratę, która pokrywa niemal wszystko poza paliwem. Nie przejmujesz się utratą wartości ani odsprzedażą.
Jeszcze nowszym trendem jest subskrypcja. Działa to niemal identycznie jak abonament za popularne serwisy streamingowe. Zyskujesz niesamowitą elastyczność – możesz zmienić samochód na większy przed wakacjami lub zrezygnować z usługi z krótkim okresem wypowiedzenia. Taki abonament samochodowy to nowy sposób na auto bez dużego wkładu własnego, co jest idealne dla młodych profesjonalistów lub osób, które nie chcą zamrażać gotówki w pojeździe. Oczywiście, wygoda kosztuje, dlatego miesięczna opłata w subskrypcji może być wyższa niż rata tradycyjnego kredytu, ale po zsumowaniu wszystkich kosztów eksploatacji (TCO – Total Cost of Ownership), różnica często okazuje się minimalna.
Jak podjąć ostateczną decyzję? Zestawienie kluczowych czynników
Aby ułatwić Ci wybór między kredytem a leasingiem (lub wynajmem), przygotowałem zestawienie najważniejszych elementów, które musisz wziąć pod uwagę przy kalkulacji opłacalności. Z mojego doświadczenia wynika, że klienci często patrzą tylko na wysokość miesięcznej raty, co jest ogromnym błędem prowadzącym do frustracji i problemów finansowych.
- Całkowity Koszt Posiadania (TCO): Zsumuj nie tylko raty, ale też koszty obowiązkowych ubezpieczeń (w leasingu często narzuconych z góry), przeglądów w ASO (wymóg leasingodawcy), opon oraz potencjalnej utraty wartości pojazdu przy odsprzedaży w przypadku kredytu.
- Korzyści podatkowe: Jeśli prowadzisz działalność gospodarczą, leasing prawie zawsze wygra z kredytem pod kątem optymalizacji podatkowej. Pamiętaj jednak o limitach odliczeń (np. do 150 000 zł dla aut spalinowych w Polsce).
- Własność i swoboda: Zastanów się, czy przeszkadza Ci fakt, że nie jesteś właścicielem auta w dowodzie rejestracyjnym. Jeśli lubisz modyfikować samochody lub jeździsz bardzo dużo (powyżej 30-40 tys. km rocznie), kredyt da Ci większy spokój ducha i brak kar za nadprzebieg.
- Plany na przyszłość: Jeśli co 3-4 lata lubisz pachnieć nowością i zmieniać auto na najnowszy model, leasing z wysokim wykupem lub wynajem długoterminowy zdejmie z Twoich barków problem uciążliwej odsprzedaży na rynku wtórnym.
Podsumowanie: Nie ma jednego idealnego rozwiązania
Wybór między leasingiem a kredytem na samochód przypomina dobór garnituru – musi być skrojony na miarę Twoich potrzeb. Kredyt to doskonałe rozwiązanie dla osób ceniących poczucie własności, brak limitów kilometrów i pełną niezależność w dysponowaniu pojazdem. Z kolei leasing to potężne narzędzie w rękach przedsiębiorców, pozwalające na optymalizację kosztów firmowych, a także świetna opcja dla osób prywatnych, które cenią sobie wygodę i regularną wymianę auta na nowe bez angażowania dużego wkładu własnego.
Zanim podpiszesz jakąkolwiek umowę, usiądź z kalkulatorem, poproś o symulacje z kilku banków i firm leasingowych. Zwróć uwagę na RRSO (Rzeczywistą Roczną Stopę Oprocentowania) w przypadku kredytu oraz na całkowity koszt leasingu wyrażony w procentach. Pamiętaj, że najtańsza rata nie zawsze oznacza najtańszą ofertę. Twoja świadomość finansowa to najlepsze zabezpieczenie przed niekorzystnymi umowami, a odpowiednio dobrane finansowanie sprawi, że każda podróż nowym samochodem będzie czystą przyjemnością, nieskażoną stresem o domowy budżet.